נזילה שהתגלתה בבית היא כמעט תמיד גם אירוע ביטוחי. הבעיה היא שרוב האנשים מגלים את זה מאוחר מדי: אחרי שכבר תיקנו, שברו, וניקו. בשלב הזה, גם כשהנזק אמיתי לחלוטין, התביעה יכולה להידחות.
העמוד הזה מסביר מה בדרך כלל מכוסה, מה לא, ואיפה בדיוק נופלות התביעות. נאמר מראש את הדבר החשוב ביותר: לפני שמתקנים, מדווחים.
שני מסלולים, ורוב האנשים לא יודעים באיזה מהם הם נמצאים
כמעט כל פוליסת ביטוח דירה בישראל מציעה שני מסלולים לטיפול בנזקי מים וצנרת:
- שרברב בהסדר. מדווחים למוקד של חברת הביטוח, והיא שולחת בעל מקצוע מהרשימה שלה. זה המסלול הזול יותר בפרמיה, והוא ברירת המחדל ברוב הפוליסות.
- שרברב פרטי. אתם בוחרים את בעל המקצוע ומקבלים החזר. זו הרחבה שצריך לרכוש בנפרד, והיא מייקרת את הפוליסה.
ההבדל הזה הוא לא ניואנס. בחלק מהפוליסות כתוב במפורש שלא יינתן כיסוי לאירוע שהתיקון בגינו בוצע על ידי בעל מקצוע פרטי, אלא אם נרכשה ההרחבה. כלומר: מי שנמצא במסלול "בהסדר", קורא לאינסטלטור משלו ומתקן, עלול להישאר בלי כיסוי בכלל, לא עם החזר חלקי.
שווה לבדוק בפוליסה שלכם באיזה מסלול אתם, עוד לפני שיש נזילה. זו שורה אחת במסמך, והיא שווה אלפי שקלים ביום שבו זה קורה.
הטעות שעולה הכי הרבה כסף
הרצף שחוזר על עצמו: מגלים רטיבות, קוראים למישהו שיתקן מהר, שוברים ריצוף, מתקנים, מסדרים, ורק אחר כך נזכרים בביטוח. באותו רגע כבר אין מה להראות. אין תיעוד של מקור הנזק, אין דרך לקבוע מה גרם למה, ואי אפשר לבדוק את הקו שנשבר.
הסדר הנכון הפוך: מגלים, מתעדים, מדווחים למוקד, ורק אז מתקנים, לפי המסלול שבפוליסה. תיקון חירום זמני שמונע החמרה (סגירת ברז ראשי, ניקוז, איטום זמני) בדרך כלל אינו פוגע בתביעה, ואפילו מצופה מכם. תיקון קבוע לפני דיווח: כן פוגע.
מה בדרך כלל מכוסה
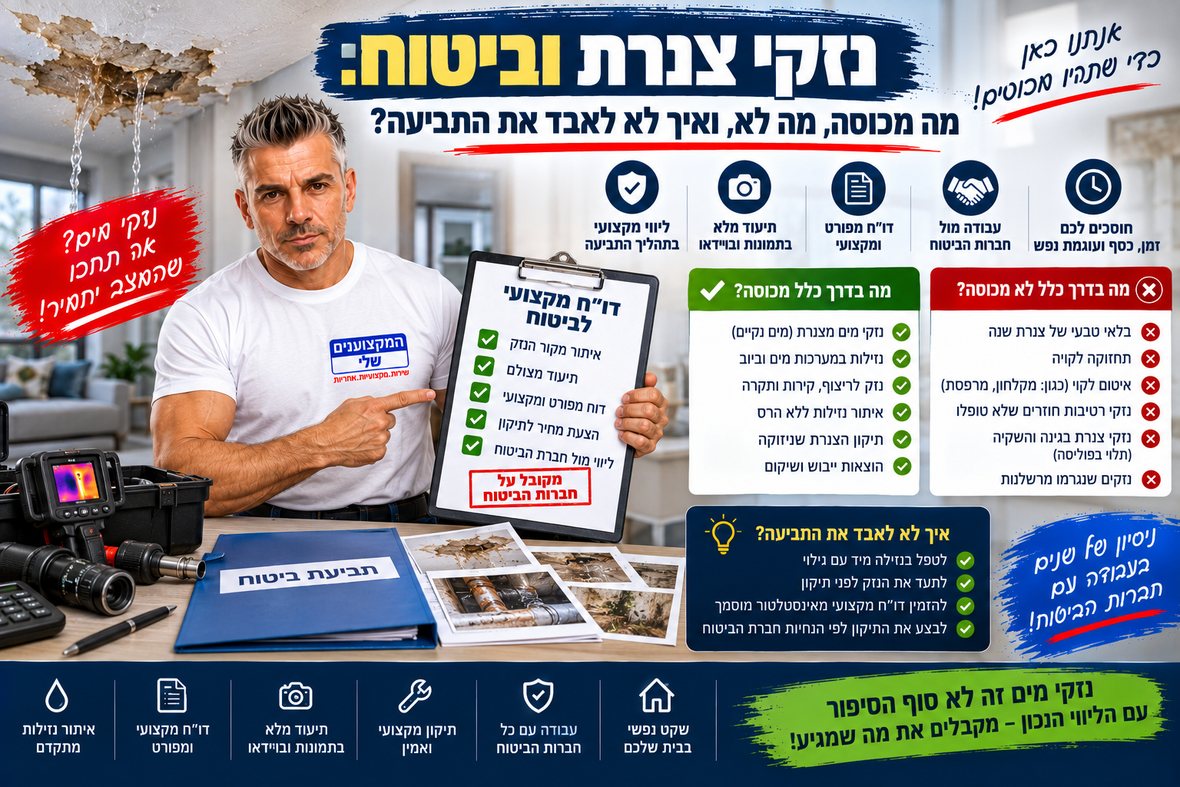
ההרחבה לנזקי מים וצנרת מכסה בדרך כלל אובדן או נזק שהתגלה לראשונה בתקופת הביטוח ונגרם מדליפת מים או נוזלים אחרים ממערכת האינסטלציה או ממערכת החימום. כולל מקרים של התבקעות, סתימה או גלישה של מכלים וצנרת.
בפועל זה בדרך כלל כולל את נזק המים לרצפה, לקירות, לארונות ולתכולה, ואת עבודות הפתיחה והסגירה הנדרשות כדי להגיע לקו.
מה כמעט אף פוליסה לא מכסה
- בלאי, קורוזיה וחלודה של המערכת עצמה. הנזק שהמים גרמו, מכוסה. החלפת הצינור שהתבלה: בדרך כלל לא.
- עלות המים שדלפו. זה לא ערוץ הביטוח אלא ערוץ תאגיד המים, ויש לו מסלול ומועד נפרדים, ראו החזר על צריכת מים חריגה.
- חדירת מי גשם דרך קירות, גג או תקרה. זו בעיית איטום, לא נזק צנרת, ולרוב היא מחוץ לכיסוי הזה.
- הצפה ממקור חיצוני: למעט מקרים מסוימים שמוגדרים בפוליסה.
- נזק מתמשך שהוזנח. רטיבות שרואים כבר שנתיים ולא טופלה נחשבת בלאי ולא אירוע פתאומי.
הנקודה האחרונה חשובה במיוחד: ככל שממתינים, כך גדל הסיכוי שהתביעה תיפול על טענת "נזק מתמשך".
מבנה או תכולה: שני ביטוחים נפרדים
ביטוח מבנה מכסה את מה שקבוע בדירה: קירות, ריצוף, צנרת, מערכות ומטבח מותקן. ביטוח תכולה מכסה את מה שנייד: רהיטים, מוצרי חשמל, בגדים, חפצים. נזילה אחת מייצרת לרוב נזק בשני התחומים גם יחד.
למי שמחזיק רק אחד מהשניים, חלק מהנזק פשוט לא מכוסה. בדירה בשכירות החלוקה בדרך כלל ברורה: המבנה מבוטח על ידי בעל הדירה, התכולה על ידי הדייר, וכל אחד מגיש לחברה שלו.
כשהמקור הוא אצל השכן או ברכוש המשותף
אם המים מגיעים מדירה אחרת או מצנרת משותפת, התמונה משתנה: הכיסוי הרלוונטי עשוי להיות פוליסת המבנה של הדירה שממנה מגיעה הנזילה, או פוליסת הבית המשותף. גם כאן, הכול תלוי בקביעה עובדתית אחת, איפה מקור הדליפה. הרחבנו על חלוקת האחריות בעמוד נזילה בתקרה מהשכן.
מה חברת הביטוח מבקשת לראות
- טופס תביעה מפורט.
- תיעוד מצולם של הנזק, רצוי מכמה מועדים.
- מסמך שמסביר מה היה מקור הנזילה, איפה הוא נמצא, ובאיזו שיטה אותר.
- קבלות וחשבוניות עם תאריכי תשלום, במסלול החזר.
- הצהרה שאין פוליסה נוספת שמכסה את אותו אירוע.
הסעיף השלישי הוא זה שמכריע. שמאי שמקבל "הייתה נזילה, תיקנו" מתחיל לחפש סיבות לדחות. שמאי שמקבל דוח איתור עם צילום תרמי, מיקום מדויק ותיאור השיטה עובד מול עובדות.
כמה זמן יש לכם
הדיווח למוקד צריך להיות מיידי, ברגע שגיליתם. תקופת ההתיישנות בתביעת ביטוח היא בדרך כלל שלוש שנים מקרות האירוע, אבל אין שום סיבה להתקרב לגבול הזה: ככל שעובר זמן, כך קשה יותר להוכיח מה קרה ומתי, וכך גדל הסיכוי לטענת נזק מתמשך.
איפה אנחנו נכנסים לתמונה
אנחנו מאתרים את מקור הנזילה בלי הרס, מצלמה תרמית, ציוד אקוסטי, גז עוקב וצילום קו לפי הצורך, ומפיקים דוח כתוב עם מיקום מדויק, שיטת האיתור, תיעוד מצולם והערכת היקף.
הדוח הזה עומד בפני עצמו: הוא משמש מול השמאי, מול תאגיד המים, מול השכן ומול ועד הבית, והוא לא מחייב שאנחנו נבצע גם את התיקון. אם אתם במסלול "שרברב בהסדר", האיתור והדוח לא פוגעים בזכויות שלכם, והתיקון יכול להתבצע על ידי בעל המקצוע של חברת הביטוח. במקרים דחופים אנחנו מגיעים בקריאת חירום ועוצרים את הנזק לפני שהוא מתרחב.
סדר הפעולות הנכון
- עצרו את הנזק. ברז ראשי, ניקוז, פינוי תכולה.
- צלמו. את הכתם, את הרצפה, את הארונות, עם תאריך.
- הוציאו את הפוליסה ובדקו באיזה מסלול אתם.
- דווחו למוקד של חברת הביטוח. לפני שמתקנים.
- אתרו את המקור וקחו דוח כתוב.
- תקנו לפי המסלול שבפוליסה, ושמרו כל קבלה.
הערה חשובה
הפרטים משתנים בין חברות הביטוח ובין פוליסות, ומה שכתוב כאן הוא תיאור כללי בלבד ולא ייעוץ ביטוחי. המסמך שקובע הוא הפוליסה שלכם. אנחנו אינסטלטורים ומאתרי נזילות: מה שאנחנו מספקים הוא האיתור והתיעוד שעליהם התביעה נשענת.
בקצרה: נזק מצנרת שנזלה מכוסה בדרך כלל בביטוח המבנה, אבל רק אם מדווחים לחברת הביטוח לפני שמתקנים ושומרים תיעוד. דוח איתור נזילה כתוב עם צילומים הוא מה שהשמאי מבקש לראות, ובלעדיו התביעה עלולה להידחות.
מה חברת הביטוח באמת מבקשת לראות
הרבה תביעות נדחות לא בגלל שאין כיסוי, אלא בגלל שמה שהוגש לא מוכיח כלום. חשבונית על עבודה אינה מסמך שמראה מה קרה. מה שנדרש הוא דוח איתור נזילה שמסביר איפה נמצא המקור, איך נמצא, ומה היה הנזק, עם תמונות מהשטח ותאריך.
- מיקום מדויק של המקור, ולא תיאור כללי של החדר.
- שיטת האיתור שבה נעשה השימוש, מצלמה תרמית, גלאי אקוסטי, גז עוקב או מדידת לחץ.
- תמונות של הממצא לפני הפתיחה ואחריה.
- הפרדה ברורה בין הנזק לצנרת לבין הנזק שהמים גרמו לרצפה, לארון או לקירות.
למה סדר הפעולות משנה כל כך
הטעות הנפוצה היא לשבור קודם ולתעד אחר כך. ברגע שהריצוף נפתח בלי איתור מסודר, אי אפשר להראות מה היה שם לפני. לכן העבודה מתחילה תמיד באיתור בלי הרס, ורק אחריו מגיעה הפתיחה הנקודתית ואחריה התיקון עצמו.
אם מדובר בהצפה, הצילום צריך להיעשות לפני שמנקים. פירוט על מה עושים בשעות הראשונות נמצא בעמוד הצפה ונזקי מים. אחרי התיקון, אם נכנסו מים מתחת לריצוף, ייבוש תת רצפתי הוא חלק מהטיפול ולא תוספת. גם השמאי מצפה לראות שהתבצע ייבוש, ולא רק ניגוב.
שתי טעויות שעולות כסף
לזרוק את החלק שהתחלף
הצינור החתוך, הרקורד השבור או האטם שנשחק הם הראיה הפיזית. שומרים אותם בשקית עד לסגירת התביעה. זה נשמע קטן, וזה בדיוק מה שמבקשים אחר כך.
לתקן ואז לבקש מסמך
מסמך שנכתב אחרי שהכול נסגר ונוקה מסתמך על זיכרון. מסמך שנכתב תוך כדי העבודה מסתמך על מה שצולם. ההבדל בין השניים הוא לרוב ההבדל בין תביעה שמתקבלת לתביעה שנדחית.
תביעות ביטוח באזור השרון
אנחנו כותבים דוחות איתור נזילה ללקוחות בנתניה, בהרצליה, ברעננה, בכפר סבא ובהוד השרון, והשמאים שעובדים באזור מכירים את המבנה שלהם: מקור מדויק, תמונות, ותיאור התיקון. גם תאגידי המים באזור, מי נתניה, מי הרצליה, מעיינות השרון ופלגי שרון, מבקשים אישור כזה בשביל זיכוי על צריכה חריגה. עוד על זה בדוח איתור נזילות לביטוח.
שאלות נפוצות
חברת הביטוח ביקשה חוות דעת, זה אותו דבר כמו דוח איתור
לא תמיד. דוח איתור מתאר מה נמצא ואיך. חוות דעת היא מסמך רחב יותר שנכתב לצורך התביעה. ברוב המקרים דוח איתור מסודר עם תמונות מספיק, ואם נדרש יותר, אומרים לכם מראש.
כמה זמן יש לי להגיש אחרי שגיליתי נזילה
המועדים משתנים בין הפוליסות, ולכן כדאי להודיע לחברת הביטוח מוקדם ככל האפשר, עוד לפני שיודעים את היקף הנזק. הודעה מוקדמת שומרת על הזכות גם אם הבירור נמשך.
צילמתי בטלפון, זה מספיק
תמונות שלכם עוזרות מאוד, בעיקר מהרגע הראשון. הן לא מחליפות דוח מקצועי, אבל הן מוסיפות ציר זמן שקשה להתווכח איתו. צלמו עם תאריך ואל תמחקו.
הנזילה בקו המשותף, מי מגיש
כשהמקור בקו האנכי או בשוחות, הטיפול והתביעה הם דרך ביטוח הבניין והוועד. הדוח צריך להראות בבירור שהמקור אינו בתוך הדירה, ואת זה בודקים לפני שפותחים משהו.
אפשר לקבל גם החזר על המים שאבדו
זה מסלול נפרד מול תאגיד המים, לא מול הביטוח. התנאים והמועדים שונים בין התאגידים באזור, והפירוט נמצא בעמוד החזר על נזילת מים.
צריכים דוח שאפשר להגיש
ספרו לנו מה קרה ומתי, ותקבלו הצעת מחיר חינם בטלפון או בוואטסאפ.